Utilisateurs du TRPlane Club
Ces six mois ont été mouvementés pour l'écosystème mondial des startups. Il est à la fois excitant et alarmant de voir l'avancement des conversations génératives sur l'IA avec l'étendue des applications de mieux en mieux comprises.
Le cycle de surmédiatisation touche à sa fin , et les startups, même celles qui n'avaient auparavant aucun projet d'IA générative, commencent à rechercher des applications immédiates plutôt que de se focaliser uniquement sur le battage médiatique et les perturbations qui en découlent, notamment dans les écoles et les lieux de travail.
L'exploration des utilisations immédiates nous aidera à effectuer des micro-ajustements au fil du temps qui garantissent que l'impact et la distorsion sont minimisés une fois que les projets à plus long terme commencent à se matérialiser. Ce sujet a été bien exploré dans d'autres articles sur TRPlane.com, passons donc à d'autres développements au cours du premier semestre 2023.
Nous avons assisté à la faillite de Silicon Valley Bank , qui a engendré d'importantes perturbations, mais dont les conséquences à long terme sur l'écosystème sont restées limitées, notamment en Europe, grâce aux actions menées par les partenaires et les gouvernements. Au Royaume-Uni, ce répit a été assuré par HSBC, qui a permis de garantir la stabilité de milliers de start-ups à travers le pays. En revanche, les perturbations ont été minimes au sein de l'Union européenne, compte tenu de la présence restreinte de la banque sur ce marché.
En ce qui concerne les technologies éducatives mondiales, le marché a continué à vaciller, comme en témoigne la valorisation fluctuante de Chegg , non pas en raison de résultats négatifs inattendus, mais simplement en raison de la prise de conscience des risques que l'IA générative représente pour les entreprises.
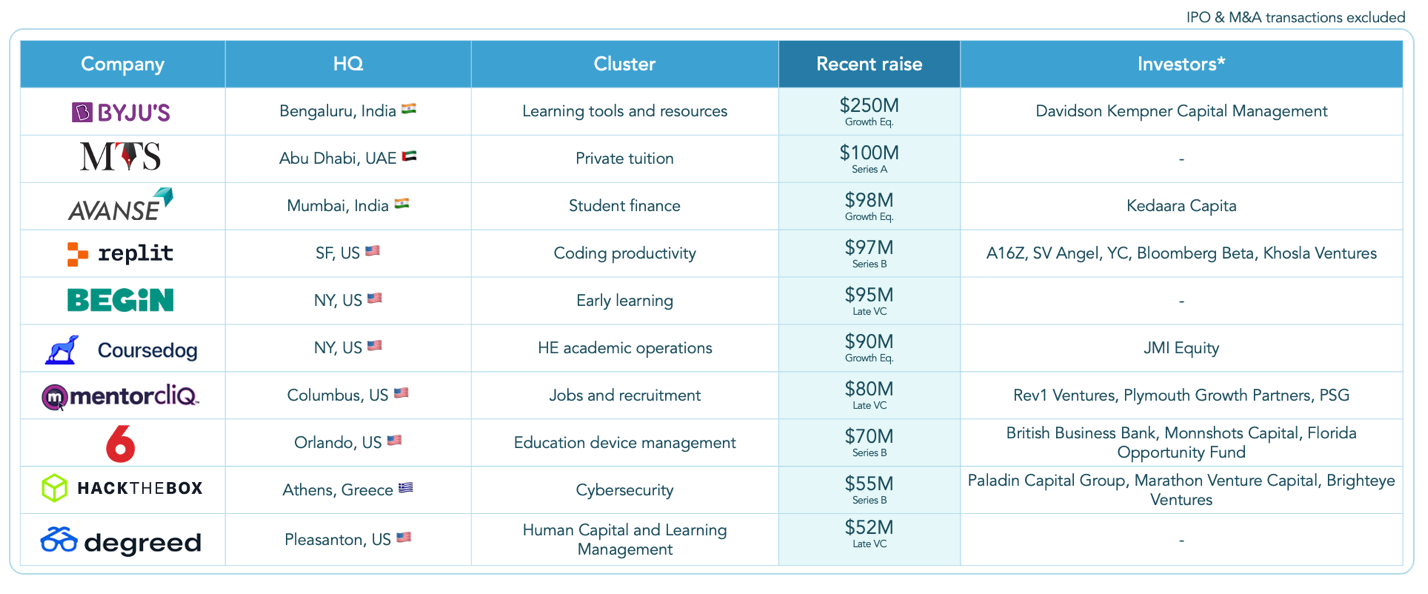
Entreprises Edtech ayant généré des tournées au premier semestre 2023
My Tutor Source (MTS) est devenue la première entreprise edtech de la région MENA (Moyen-Orient et Afrique du Nord) à lever 100 millions de dollars, un signe prometteur pour l'écosystème régional qui, jusqu'à présent, dépendait davantage des startups américaines et britanniques que des entreprises locales. Les autres levées de fonds importantes, comprises entre 80 et 100 millions de dollars, concernaient généralement des entreprises en phase de développement plus avancée, comme Degreed et Begin . Une autre opération européenne figure également dans le top 10 : la levée de fonds de série B de 55 millions de dollars de Hack the Box (un fonds de capital-risque de Brighteye spécialisé dans l'edtech).
Avec ce recentrage sur l'Europe, la privatisation annoncée de Kahoot , société norvégo-britannique , par un groupe mené par Goldman Sachs pour 1,7 milliard de dollars, promet un excellent début de second semestre 2023. L'offre, entièrement en numéraire, représente plus de dix fois le chiffre d'affaires. Cette opération illustre une tendance anticipée dès janvier : une intensification des fusions-acquisitions, les entreprises privilégiant de plus en plus les cessions d'actifs plutôt que les levées de fonds au risque de devenir des entreprises zombies.
Dans l'ensemble, cependant, une augmentation plus faible de l'activité européenne est attendue au second semestre 2023. Le premier semestre 2023 a vu une augmentation du financement par rapport à la période précédente au second semestre 2022 et de nombreuses entreprises qui ont levé d'importants tours de table au début à la mi-2021 reviendra sur le marché du capital-risque pour lever plus de fonds.
Cependant, ceux-ci ne doivent pas être considérés comme des signes particuliers dans un sens ou dans l'autre de la santé de l'écosystème ; ce qui sera le plus révélateur sera :
- Le socle sur lequel ces entreprises sont construites (pour saisir des opportunités ou pour se maintenir à flot).
- Que ces entreprises lèvent plus ou moins de fonds que leurs tours précédents.
Regardons de plus près ce qui s'est passé dans l'écosystème européen. Voici nos cinq points clés :
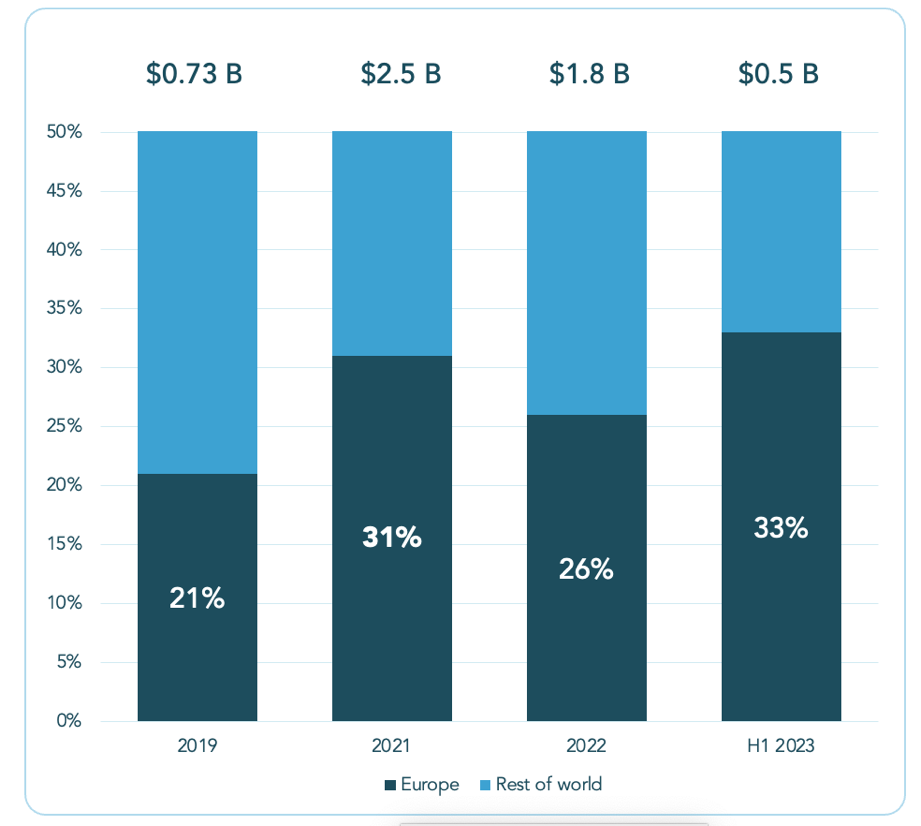
1.- Un tiers des transactions edtech mondiales sont réalisées en Europe
Il est positif de voir que le marché européen des technologies de l'éducation se maintient plus fermement que les autres grands marchés d'Amérique du Nord et d'Asie en termes d'activité de transaction, mais l'activité de financement et le nombre de transactions sont en baisse dans tous les domaines.
L'edtech européenne a une plus grosse part d'un petit gâteau :
2.- Le premier semestre 2023 a vu plus de financements et une taille moyenne des transactions plus élevée qu'au second semestre 2022
Bien que le gâteau soit devenu plus petit, l'écosystème européen a connu un meilleur premier semestre 2023 qu'au second semestre 2022, avec plus de financement et une taille moyenne des transactions plus élevée que la période précédente. Au second semestre 2022, le secteur européen de l'edtech a obtenu 400 millions de dollars, mais ce chiffre a légèrement augmenté pour atteindre 500 millions de dollars au premier semestre 2023, malgré quelques accords majeurs.
Cependant, cela peut difficilement être décrit comme une longueur d'avance - la hausse est significative, mais pas suffisante pour signaler une reprise du marché.
3.- Un seul accord de plus de 250 millions de dollars, en Europe le plus important était de 55 millions de dollars
Comme indiqué dans d'autres articles, les méga-opérations sont terminées. Une seule entreprise a levé plus de 250 millions de livres sterling à l'échelle mondiale au premier semestre 2023, et cette opération était relativement inhabituelle car il s'agissait d'un tour de table pour financer la croissance de Byju , et non d'une levée de fonds record destinée à accélérer considérablement son développement.
Le ralentissement des méga-transactions est encore plus prononcé en Europe, la plus grosse transaction étant la levée de fonds de 55 millions de dollars de Hack the Box.
4.- Le Royaume-Uni conserve la première position en Europe
Il est intéressant de noter que, malgré le ralentissement des financements et des transactions, la position dominante de certains marchés européens reflète les périodes de forte croissance passées. Le Royaume-Uni demeure le premier marché en termes de financements et de transactions, conservant son avance habituelle sur l'Allemagne et la France, qui occupent respectivement la deuxième et la troisième place.
Il est également positif de voir une dynamique croissante en Europe du Sud, avec la Grèce et l'Espagne dans le top cinq (la Grèce largement propulsée au premier plan par Hack the Box).
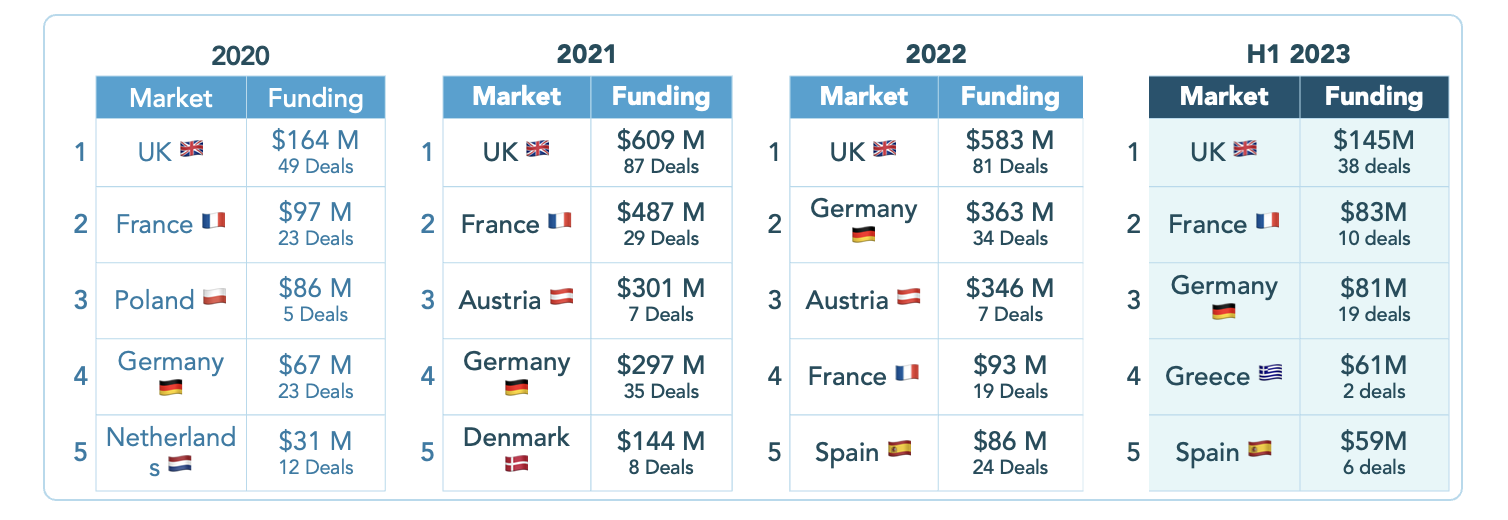
Les cinq premières startups européennes du secteur de la technologie éducative en termes de financement , 2020-2023.
5.- Une période pour les investisseurs spécialisés dans l'edtech
À l'échelle mondiale comme en Europe, les investisseurs spécialisés se sont montrés nettement plus actifs que les investisseurs généralistes. Ce constat n'est guère surprenant compte tenu du contexte d'incertitude actuel, où les investisseurs doivent être plus que jamais convaincus de la pertinence de leur stratégie d'investissement. Cela étant dit, il est intéressant de constater qu'Andreessen Horowitz se classe deuxième ex æquo parmi les investisseurs les plus actifs du secteur de l'EdTech à l'échelle mondiale, ayant réalisé le même nombre d'opérations dans ce domaine que Brighteye.
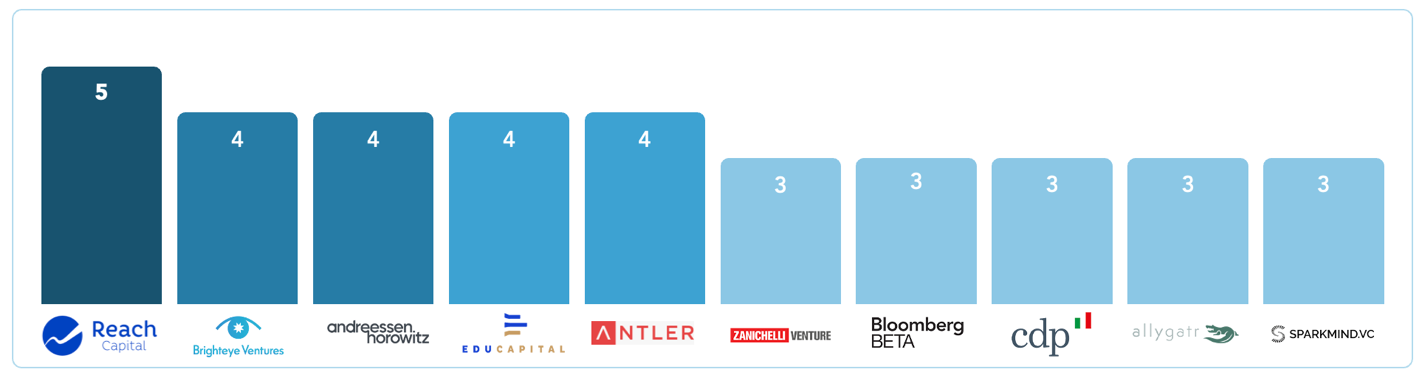
Les investisseurs edtech les plus actifs dans le monde au premier semestre 2023


 et sélectionnez